

不動産ビッグデータ分析レポート第19回 — 不動産オーナーデータから見える企業不動産の動き
企業が保有する不動産(CRE:Corporate Real Estate)の見直しが進むなか、TRUSTARTが保有する法人所有不動産のデータをもとに、社員寮・社宅、銀行支店、ガソリンスタンド、底地など、業種・形態を横断して企業不動産の売却の動きを事例で可視化しました。さらに上場企業の財務情報と不動産保有状況を突き合わせ、どのような企業に土地売却の圧力がかかりやすいかを分析しています。
レポートの主なインサイト
本レポートでは、TRUSTART独自の不動産登記データをもとに、定量的な分析結果を以下のような視点で整理しています。
銀行・製造業で社員寮・社宅の売却が進む
TRUSTARTが保有するデータから、銀行や製造業の企業が社員寮・社宅を売却する事例が確認されました。都市銀行・信託銀行・地方銀行のほか、大手製鉄・機械メーカーなどが売主となり、買主には鉄道系・銀行系の不動産会社や住宅メーカーが目立ちます。社員寮・社宅の保有見直しを背景に、保有から売却への転換が進み、住宅用地としての再活用が広がっている様子がうかがえます。
銀行支店の統廃合で店舗用地が売却。受け皿は系列で差
支店の統廃合によると思われる店舗用地の売却も見られました。都市銀行の支店跡地は同一フィナンシャルグループ系列の不動産会社へ売却される例が目立つ一方、地方銀行の支店跡地は鉄道系不動産会社や生命保険会社など系列外への売却も見られ、資産の受け皿に違いがあることがうかがえます。
ガソリンスタンド用地は「運営継続型」と「撤退型」の2つの動き
給油所数の減少が続くなか、用地の売却には2つの動きが見られました。運営継続型は、営業は従来どおり特約店(地場の運営会社)が担い、土地のみを保有していた石油元売りが当該特約店へ売却するもので、営業主体・営業状況は変わりません。一方、撤退型は営業を終えた跡地の売却であり、給油所ネットワークの縮小に伴う不動産処分と考えられます。
底地だけを売却し事業は継続。底地投資特化型が全国で取得
事業会社が保有する土地を「底地」として売却し、建物は自社所有のまま事業を継続する動きが見られました。今回確認できた事例の多くは同一の底地投資特化型の不動産会社が買主となっており、業種を問わず全国各地で底地取得が進んでいます。このほか、地場デベロッパーが開発した商業用地の底地を新聞社が取得するなど、不動産投資の多角化と開発フロー型ビジネスが組み合わさった事例も確認されました。
信託受益権を用いた「実質的な売却」も。税負担を抑えるスキーム
事業会社が保有不動産を信託銀行に信託受益権化し、実質的に売却する動きも見られました。投資ファンドによる非公開化に伴い、本社ビルなどをファンド系REITへセール・アンド・リースバック方式で売却した事例では、当社データでも複数物件の所有権移転を確認。総合商社の保有不動産でも、信託設定と同日に受益者が別法人へ変更される取引が見られました。この方式では、通常の不動産売買に比べて買主側の登録免許税・不動産取得税を抑えられます。
財務シグナルで見る、土地売却の“動意”がある企業
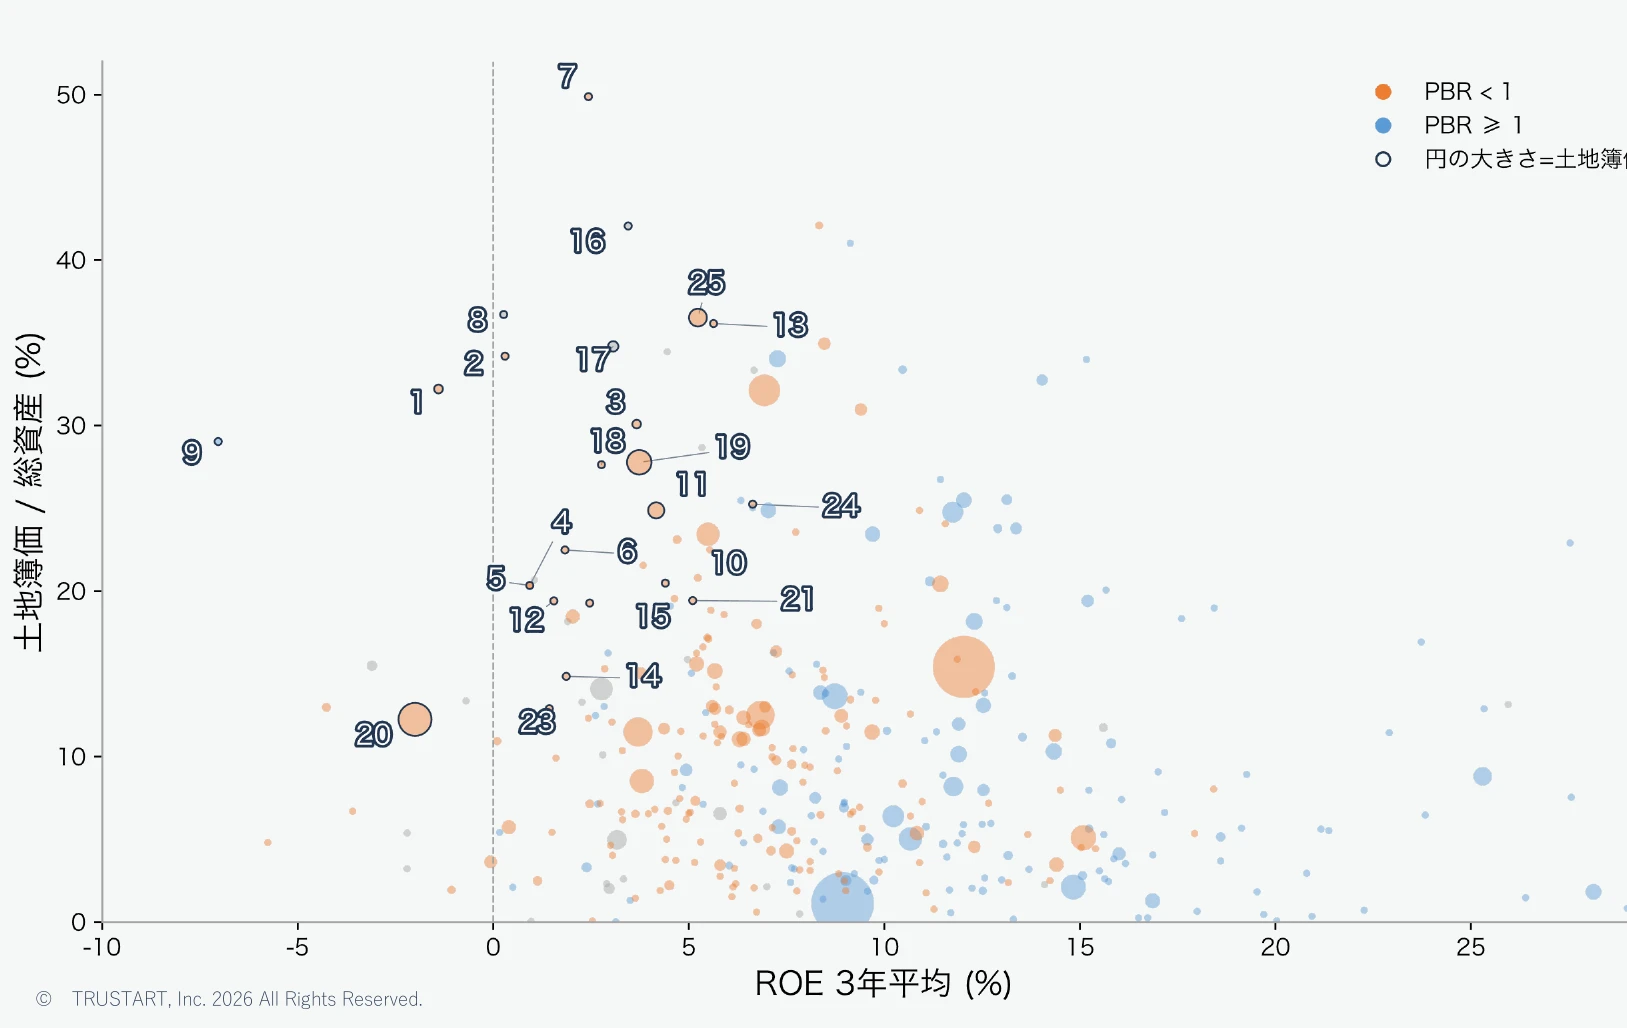
視点を変え、財務データとの突き合わせにより、どのような企業に土地売却の圧力がかかりやすいかを分析しました。当社の登記データと上場企業の財務情報を突き合わせ、ROE(2023〜2025年の平均)と総資産に占める土地(簿価)の割合で各社を配置。左上(低ROE・高土地比率)ほど土地売却の圧力が働きやすい領域と考えられ、円の大きさは土地の簿価、色はPBRの水準を表します。左上に位置する企業ほど、本業の効率化や資産圧縮の観点からCRE(保有不動産)を見直す余地が大きいと読み取れます。
注意事項
- 本レポートに掲載している事例は、当社が保有するデータから確認できた範囲のものであり、全数を網羅するものではありません。
- 一部の企業名は業種に置き換えて記載している場合があります。
- 財務シグナルの分析は、ROE(2023〜2025年の平均)および総資産に占める土地(簿価)の割合をもとに各社を配置したものです。
- 本調査結果を使用される際は【TRUSTART株式会社調べ】とご記載ください。元のデータや画像の改変はお控えください。
こんな方におすすめ
- CRE・経営企画・財務のご担当者
- 金融機関・機関投資家
- 不動産会社・デベロッパー
- メディア・リサーチャー