

不動産ビッグデータ分析レポート第21回 — 金利情報から見る住宅ローン借り入れ条件の決定要因と個別動向
近年の金融政策の転換による金利上昇局面への移行と、都市部を中心とした新築住宅価格の上昇により、住宅ローンの借り入れ条件への関心は高まっています。本レポートでは、TRUSTART が保有する不動産登記データをもとに、住宅購入の際に設定されている金利情報を読み解き、物件属性ごとの傾向や、金融機関ごとの特徴を調査します。
レポートの主なインサイト
本レポートでは、TRUSTART独自の不動産登記データをもとに、定量的な分析結果を以下のような視点で整理しています。
建物築年数別の特徴
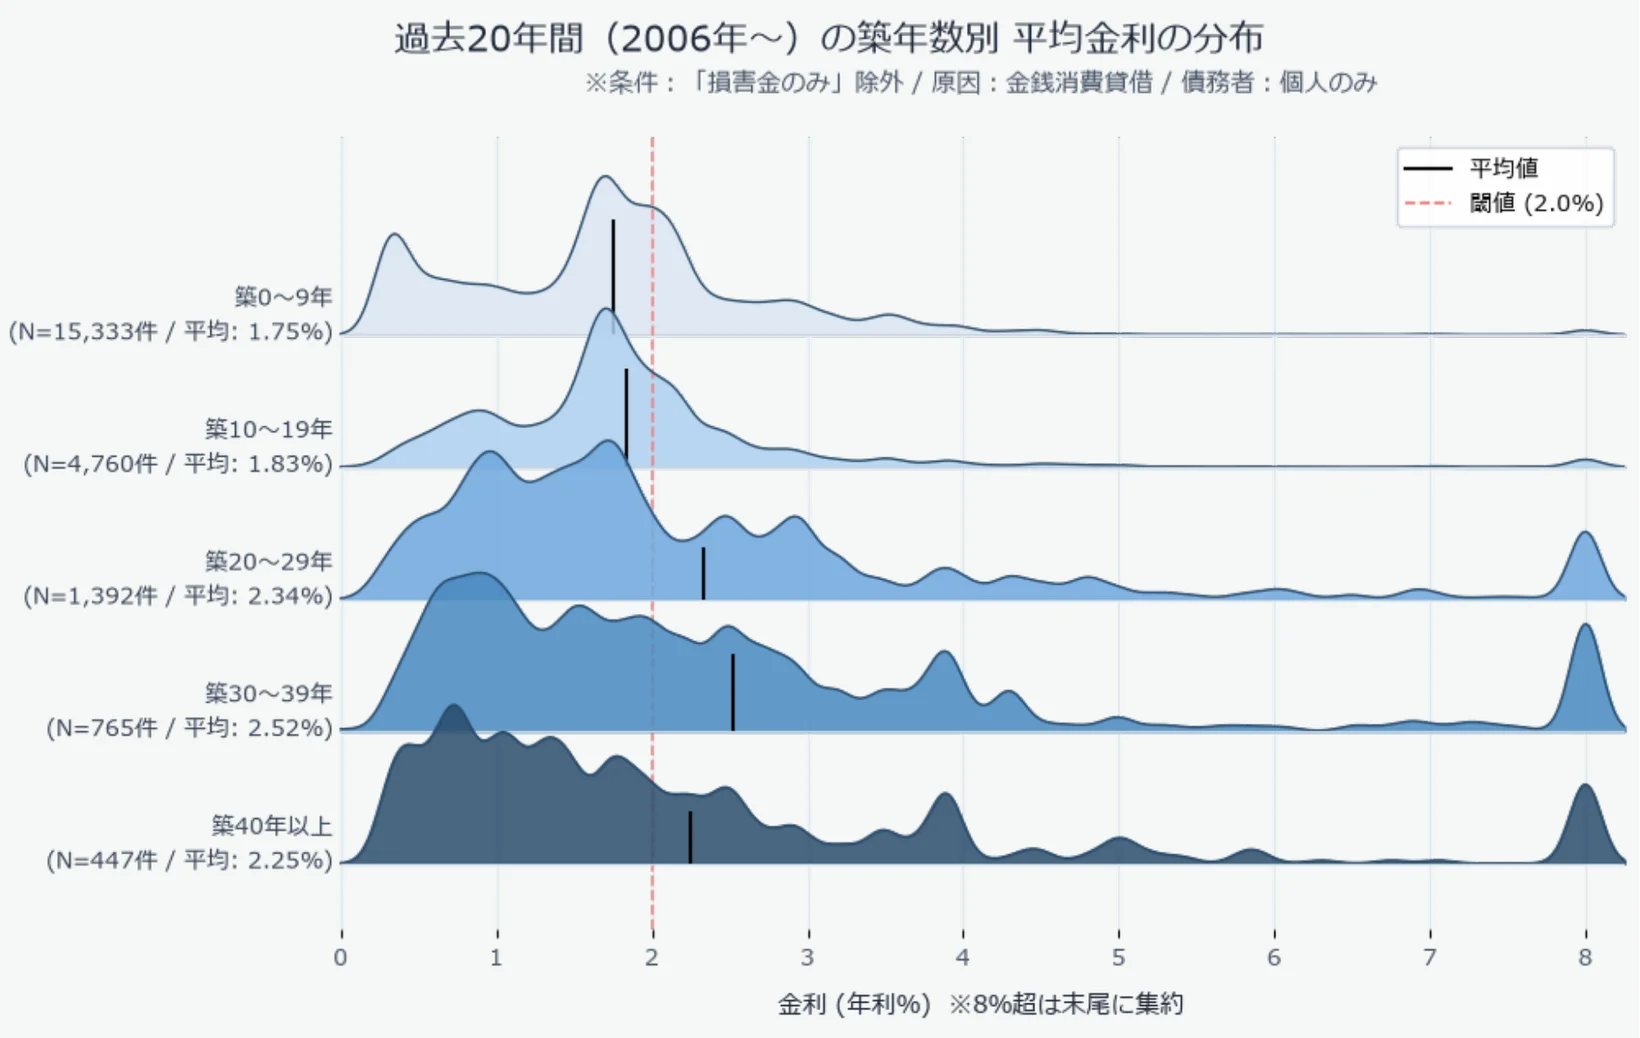
物件属性として、築10年ごとの物件別平均利率(横軸)とその件数ボリューム(縦軸)の分布を示します。傾向として、築10年未満の物件に関しては、それ以上のものよりも明確に低金利で設定されているケースが多く、平均では1.75%と他のグループと比較して0.5%~1%ほど低い水準となっています。新築・築浅物件に関しては、一般的な住宅ローンの金利水準に近いものが設定されているケースが多く、そこから築年数が経過するにつれて5%以上などの高水準での設定が増加することから、投資向け商品が設定されている可能性があると言えます。
物件階数別の動向
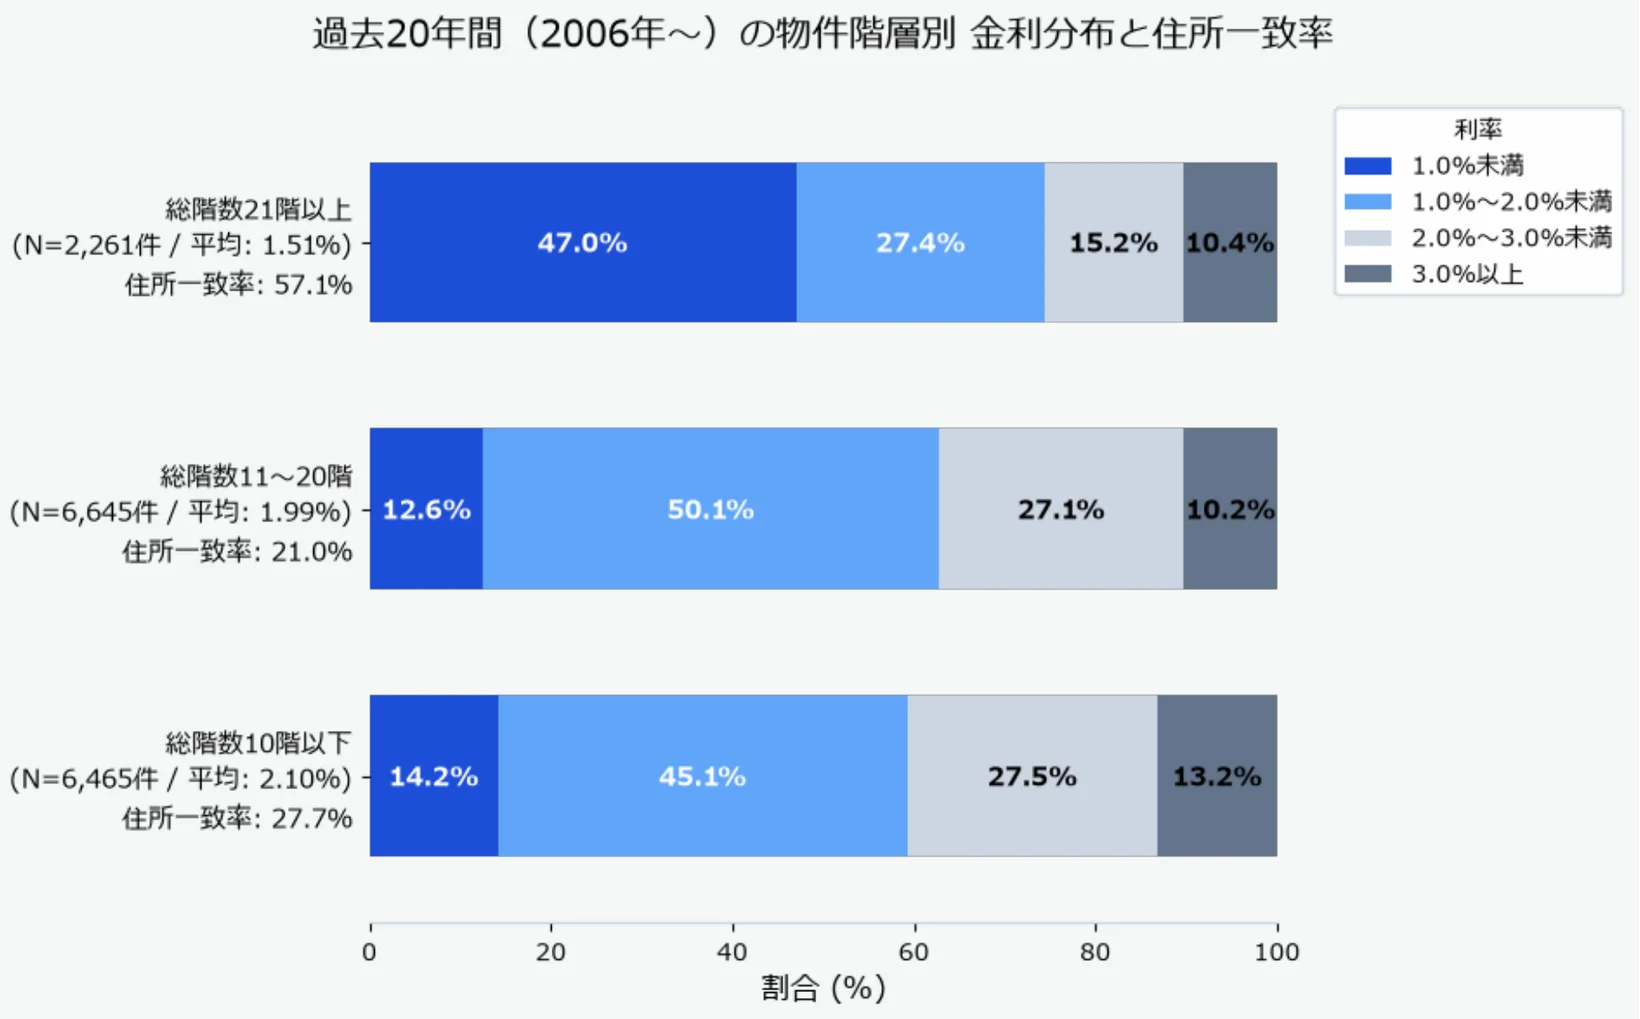
次に物件の階数ごとでの動向について示します。今回は、低層(総階数10階以下)、中層(総階数11~20階)、高層(総階数21階以上)の3区分を設定し、それぞれでの違いについて調査しました。全体として低層、中層物件については1%以上での設定が9割近くを占めているのに対して、高層物件は1%未満のみで約半数を占めるなど、低利率での設定が圧倒的に多くなっている傾向が見られました。また、抵当権情報に記載のある債務者の住所と、物件の住所の一致率に関しても高層物件において比較的高い水準を示しており、居住用としての購入割合が高い可能性が考えられます。
ハザードエリアによる傾向の違いについて
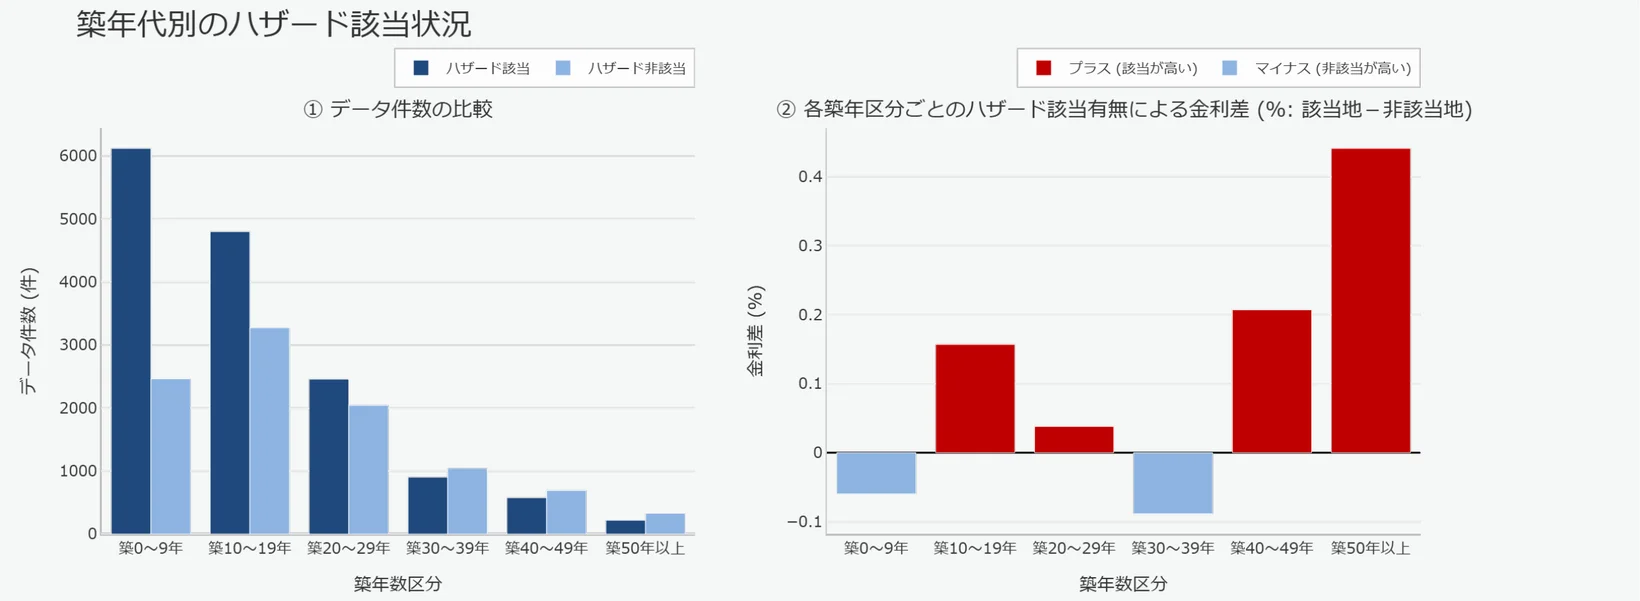
次に災害リスクの許容状況について、物件がハザードエリア内に存在するものとそうでないもので、金利設定状況に違いがあるかという観点から調査しました。今回は土砂災害、洪水、高潮、津波の4種別のハザード情報を用いています。傾向としてはハザードエリアに位置する物件は、そうでないものと比較して約0.1~0.4%ほど金利が高く設定されており、災害リスクが借り入れ条件としてマイナス要因の1つになっていると考えられます。一方で、築10年未満の物件についてはハザードエリア内に存在する物件が全体の7割程を占めているものの、該当物件の利率がやや低い結果となっていることから、マイナス要因としては考慮されていない可能性が見られます。
注意事項
- 掲載している事例は、当社が保有するデータから確認できた範囲のものであり、全数を網羅するものではありません。
- 当社保有の登記データに出現する建物に基づく集計であり、全数調査ではありません。
- 本調査結果を使用される際は【TRUSTART株式会社調べ】とご記載ください。元のデータや画像の改変はお控えください。
こんな方におすすめ
- 不動産会社・デベロッパー
- 金融機関・機関投資家
- 経営企画・調査部門のご担当者
- メディア・リサーチャー