

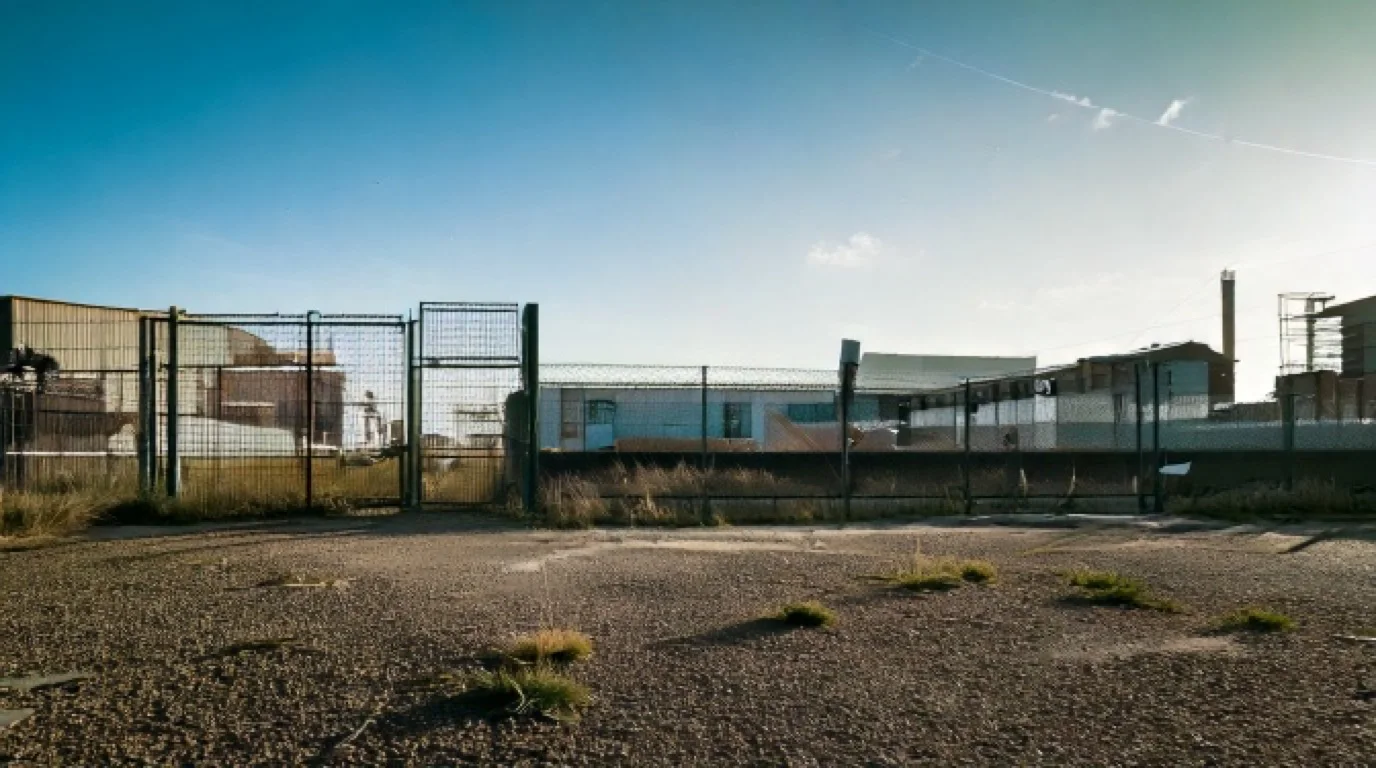
遊休不動産(ゆうきゅうふどうさん)とは、企業や個人が保有していながら、事業や居住にほとんど使われていない状態にある土地・建物を指す言葉です。閉鎖した工場、統合で空いた営業所、建替えを見送ったままの社宅、取得したものの計画が止まった更地などが該当します。
「使っていないだけ」に見えますが、遊休不動産は持ち続けるだけで固定資産税や維持管理費が発生し、会計上は減損損失の引き金にもなり得ます。国土交通省の調査によれば、民間法人が所有する宅地などのうち低・未利用地は1,060平方キロメートルあり、そのうち約75%は5年前から低・未利用のままです。さらにその半数以上は、売ることも用途を変えることも予定されていません(出典:国土交通省「令和5年法人土地・建物基本調査 結果の概要」(令和7年9月30日))。
本記事では、公的文書と会計基準という一次情報にもとづいて、定義と類似語との違い、持ち続けることの何が問題なのか、活用・処分の選択肢と実際の事例、なぜ保有不動産が外から見えないのか、会計上の扱いまでを整理します。
遊休不動産とは — 読み方と意味
遊休不動産は「ゆうきゅうふどうさん」と読みます。「遊休」は、資源や設備が使われずに遊んでいる状態を指す語です。
ただし、「遊休不動産」という語そのものには、法律・政令・省令に定義規定がありません。法令上の位置づけが与えられているのは「遊休農地」(農地法第4章「遊休農地に関する措置」)や「遊休土地」(国土利用計画法)といった、より限定された語のほうです。一方で行政文書では普通に使われており、令和8年版「土地白書」は群馬県前橋市の取組みを「まちなかにある遊休不動産の利活用」として紹介し、国土交通省にも「遊休不動産の現状と課題」という資料があります(出典:国土交通省 土地・建設産業局「遊休不動産の現状と課題」(平成28年4月26日))。
つまり定義のない実務用語です。だからこそ、近い概念と区別して使う必要があります。
遊休資産・遊休地・低未利用地との違い
| 用語 | 指す範囲 | 主に使われる場面 |
|---|---|---|
| 遊休不動産 | 使われていない土地と建物の両方 | 経営・CRE・不動産実務での一般的な呼び方 |
| 遊休資産 | 不動産に限らず、機械・設備なども含む固定資産全般 | 会計(減損)・税務(減価償却)の文脈で使われる会計用語 |
| 遊休地・遊休土地 | 土地のみ。うち「遊休土地」は国土利用計画法上の制度用語でもある | 土地の活用・行政の土地政策 |
| 低・未利用地 | 統計上の区分。駐車場・資材置場・利用できない建物(廃屋等)・空き地 | 国土交通省の統計・土地白書 |
会計基準では「遊休資産」という語が使われ、遊休状態とは「企業活動にほとんど使用されていない状態であって、過去の利用実態や将来の用途の定めには関係がない現在の状態」と説明されています(出典:企業会計基準委員会 企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」第72項)。「もともと何に使っていたか」「これから何に使うか」は関係なく、いま使っていないかどうかだけで判定するという定義です。実務で遊休かどうかを議論するときは、この整理が出発点になります。
空き家との違い
空き家は、遊休不動産のうち住宅にあたるものと考えると整理しやすくなります。空家等対策の推進に関する特別措置法は「空家等」を「建築物又はこれに附属する工作物であって居住その他の使用がなされていないことが常態であるもの及びその敷地」(国又は地方公共団体が所有・管理するものを除く)と定義しています(出典:e-Gov法令検索「空家等対策の推進に関する特別措置法」(平成26年法律第127号)第2条第1項)。
違いは3点です。第一に、空家等は建築物が前提で、建物のない更地は含まれません。第二に、放置すれば特定空家等になるおそれのある「管理不全空家等」には指導・勧告(同法第13条)が、放置が不適切な状態にある「特定空家等」には助言・指導・勧告・命令(同法第22条)が用意されています。ただし対象は空家等のうち一定の状態にあるものに限られ、空き家であればただちに行政の指導が入るわけではありません。遊休不動産一般には、こうした枠組み自体がありません。第三に、空家等は住宅に限らず店舗・倉庫等も含み得ますが、実務上「空き家」と言えば住宅を指すことが多く、企業の閉鎖工場や遊休地は遊休不動産として扱われます。
法令上の「遊休土地」— 国土利用計画法の制度
「遊休不動産」に定義はありませんが、「遊休土地」については国土利用計画法第28条から第35条に制度があります。都道府県知事は、同法の許可・届出を経て取得された一団の土地が次の要件に該当すると認めるときは、所有者に「遊休土地である旨」を通知するものとされています(出典:e-Gov法令検索「国土利用計画法」(昭和49年法律第92号)第28条第1項、国土交通省「遊休土地制度」)。
- 面積:規制区域・監視区域以外の区域では市街化区域2,000平方メートル/その他の都市計画区域5,000平方メートル/それ以外1万平方メートル以上(第28条第1項第1号ハ→第23条第2項第1号)
- 期間:所有者が取得してから2年を経過していること(同項第2号)
- 利用状況:用途に供されていないこと、または、用途に供されていても(日常的な居住の用に供されている場合を除く)周辺の同一・類似の用途の土地に比べ利用の程度が著しく劣ると認められること(同項第3号、同法施行令第20条)。使ってはいるが周辺と比べて著しく低利用な土地も対象になり得ます
- 必要性:土地利用に関する計画に照らし、その利用を特に促進する必要があること(同項第4号)
通知を受けた者は6週間以内に利用又は処分の計画を届け出る義務を負い(第29条)、その計画に従って利用・処分することが有効かつ適切な利用の促進を図る上で支障があると認めるときは、知事は土地利用審査会の意見を聴いて計画の変更等を勧告できます(第31条)。なお規制区域(第12条)には別の面積基準があり、監視区域では都道府県の規則でより小さい面積が定められます。ただし国土交通省の資料(掲載データは令和4年時点)では規制区域・注視区域の運用状況は「なし」、監視区域も東京都小笠原村の1村のみとされており、実務で効くのは上記の基準です(出典:国土交通省「国土利用計画法の土地取引規制について」)。
法人はどれだけ遊休不動産を抱えているか
規模感を、国土交通省が5年おきに実施している法人土地・建物基本調査で確認します。調査日は令和5年1月1日現在、対象は事業を経営している法人のうち国及び地方公共団体以外(民間)です。また、ここでいう「低・未利用地」は利用現況による統計上の区分で、稼働中の月極駐車場や使用中の資材置場も含まれます。会計上の「遊休資産」と範囲が一致するわけではないので、傾向をつかむ目安として読んでください。
その前提のうえで、令和5年調査によれば、民間法人が所有している土地の資産額は619.0兆円、うち事業用資産の「宅地など」が517.9兆円(83.7%)です。その「宅地など」の12.4%にあたる1,060平方キロメートルが低・未利用地で、平成30年より134平方キロメートル増えました。
より問題なのは、その滞留です。この1,060平方キロメートルのうち793平方キロメートル(74.8%)は5年前から低・未利用のままで、さらにそのうち443平方キロメートル(低・未利用地全体の41.8%)は、手放すことも用途を変えることも予定されていません。
| 指標(令和5年1月1日現在・民間法人) | 数値 |
|---|---|
| 法人が所有する土地の資産額 | 619.0兆円 |
| 「宅地など」のうち低・未利用地の面積 | 1,060平方キロメートル(宅地などの12.4%) |
| 平成30年からの増加 | +134平方キロメートル |
| うち5年前から低・未利用のままの土地 | 793平方キロメートル(74.8%) |
| うち今後も売却等・転換を予定していない土地 | 443平方キロメートル(全体の41.8%) |
(出典:国土交通省「令和5年法人土地・建物基本調査 結果の概要」(令和7年9月30日))
法人の低・未利用地は、一時的な状態ではなく数年単位で固定化した状態として存在しています。しかも4割超は、売却も転換も予定されていない「このまま持ち続ける」区分です。これが、次に述べるコスト・会計・投資家対応の各方面で効いてきます。
遊休不動産を持ち続けると何が問題になるのか
1. 使っていなくても保有コストは発生する
固定資産税は、固定資産の所有者に課される税です(出典:e-Gov法令検索「地方税法」(昭和25年法律第226号)第343条第1項)。使っているかどうかは課税の要件ではありません。課税の基準となる日(賦課期日)は当該年度の初日の属する年の1月1日と定められており(同法第359条)、1月1日時点の所有者がその年度の1年分を負担します。標準税率は1.4%です(同法第350条第1項)。
加えて市町村は、原則として市街化区域内の土地及び家屋に都市計画税を課すことができます(同法第702条第1項)。ただし同項は、区域区分が定められていない都市計画区域では条例で定める区域を、市街化調整区域についても特別の事情があるときは条例で定める区域を課税対象とし得るとしており、市街化区域外だからかからないとは限りません。税率は0.3%が上限です(同法第702条の4)。
注意したいのが住宅用地の特例です。課税標準を6分の1または3分の1に下げるこの特例は、あくまで「人の居住の用に供する家屋の敷地」に適用されるものです(同法第349条の3の2第1項・第2項。軽減の内訳は末尾のFAQを参照)。老朽化した社宅や寮を取り壊して更地のまま置いておくと特例は適用されません。逆に建物を残したまま管理を放置し、特定空家等又は管理不全空家等として勧告を受けた場合も、同条の括弧書きにより住宅用地から除かれます。
これに維持管理費・警備費・保険料・除草や不法投棄対策の実費が上乗せされます。収益はゼロのまま、コストだけが毎年出ていく資産、というのが遊休不動産の基本構造です。
2. 会計上、減損の兆候として名指しされている
「固定資産の減損に係る会計基準」は、減損の兆候の一つとして「資産又は資産グループが使用されている範囲又は方法について、当該資産又は資産グループの回収可能価額を著しく低下させる変化が生じたか、あるいは、生ずる見込みであること」を挙げています(出典:企業会計審議会「固定資産の減損に係る会計基準」(平成14年8月9日)二 1.②)。
そして適用指針は、この「変化」に該当する事象として「資産又は資産グループが遊休状態になり、将来の用途が定まっていないこと」を明示的に列挙しています(適用指針第13項(4)、第85項)。重要なのは、この兆候に当たるのが「遊休である」ことだけではなく、「遊休であり、かつ将来の用途が定まっていない」という2つが揃った状態だという点です(減損の兆候はほかに、営業損益・キャッシュ・フローの継続マイナス、経営環境の著しい悪化、市場価格の著しい下落もあります)。適用指針は、「現在の遊休状態が、資産をほとんど利用しなくなってから間もない場合であって、将来の用途を定めるために必要と考えられる期間にある場合には、減損の兆候に該当しないと考えられる」とも述べています(第85項)。
裏を返せば、用途を決めないまま時間が経つほど、兆候として扱われる方向に傾くということです。前節の「5年前から低・未利用のまま74.8%」という数字は、この観点からも重い意味を持ちます。グルーピングや戻入れなど判定・測定の実務は末尾の「よくある質問」で補足します。
3. 地価が上がり、投資家の目も向いている
令和8年7月10日に閣議決定された令和8年版「土地白書」は、地価公示が全国の全用途平均・住宅地・商業地とも5年連続の上昇となったこと、オフィスビルは賃料が上昇傾向で空室率が低下していることを報告しています(出典:国土交通省 令和8年版「土地白書」(令和8年7月10日閣議決定))。オフィス賃料も地価も上がっている局面で収益を生まない状態を続けることは、売却益も賃貸収益も取りに行かない判断だということになります。
同時に、上場企業では投資家の視線も強まっています。東京証券取引所は2026年4月28日、プライム市場・スタンダード市場の上場会社への「資本コストや株価を意識した経営」の要請をアップデートし、対応のポイントの3つ目として「保有する資産について、価値創出のため最適な状態となっているか」を掲げました。ただし上場規則上の義務ではなく任意の要請で、同資料自身が「企業の皆様に一律の対応を求めるものではありません」と明記しています(出典:東京証券取引所「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日))。この要請と企業不動産(CRE)の関係、および上場企業の取組み事例は「CRE戦略」で解説しています。
遊休不動産の活用・処分の選択肢
方針は大きく5つです。どれが正解かは、立地・簿価と時価の関係・本業での再利用可能性・キャッシュニーズによって変わります。
| 選択肢 | 内容 | 向いているケース | 主な検討事項 |
|---|---|---|---|
| 売却 | 第三者に譲渡し、資産・負債から切り離す | 本業での再利用の見込みがなく、保有コストが収益を上回っている | 簿価と時価の差(売却損益)、買主の確保、土壌汚染など瑕疵の調査 |
| 賃貸・暫定利用 | 保有したまま第三者に貸して収益化する(貸地・貸ビル・駐車場など) | 将来の自社利用や再開発の可能性を残したい | 賃料水準と稼働の見通し、投下する改修費用の回収、契約形態と明渡しのしやすさ |
| 建替え・再開発 | 用途変更や建物の建替えで収益力を高める | 立地が良く、投資回収の見通しが立つ | 投資額と回収期間、用途地域等の法規制、工期 |
| セール・アンド・リースバック(S&LB) | 売却したうえで、同じ物件を賃借して使い続ける | 使い続けたいが資金化もしたい(本来の遊休ではないが組替えの選択肢) | 2027年4月1日以後開始する事業年度から借手も貸借対照表に計上する点 |
| 証券化・流動化 | 不動産を特別目的会社等に移し、証券の形で資金調達する | 規模が大きく、安定収益が見込める | スキーム構築の費用と期間、対象不動産の規模と収益性 |
それぞれの詳細は「S&LB(セール・アンド・リースバック)」「不動産証券化」「不動産流動化」で解説しています。
なお「保有せず賃借する」という選択は、会計上の前提が変わります。企業会計基準第34号「リースに関する会計基準」では、借手は原則としてすべてのリースについて「使用権資産」(借りて使う権利を資産として計上したもの)とリース負債を貸借対照表に計上します(第33項)。同基準は2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用されます(2025年4月1日以後開始する事業年度からの早期適用も認められています。第58項)(出典:企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」(2024年9月13日))。賃借にすればオフバランス(貸借対照表に載せずに済むこと)になるという理由だけで判断することは、成立しにくくなります。
売却を選ぶときに押さえること
売却は、保有コストと管理責任をまとめて手放せる唯一の選択肢です。判断材料は3つです。第一に簿価と時価の関係。時価が簿価を上回れば売却益、下回れば売却損が出ます。含み損のある物件は売却を決めた時点で減損の検討対象にもなるため、税務・会計の影響を先に確認します。第二に買主が見つかる物件か。工場跡地や大区画の土地は、用途地域・接道・インフラ・土壌汚染調査の要否で買主の顔ぶれが変わります。第三に売り時。時価と簿価の差を把握していない企業は、この判断の土俵にすら立てていません。
賃貸・暫定利用という中間解
「いずれ自社で使うかもしれない」「売るには惜しい」という物件では、手放さずに収益を生ませる中間解が現実的です。更地なら駐車場や資材置場、建物が使えるなら賃貸オフィス・店舗・倉庫、期間限定なら定期借地・定期借家という選択肢もあります。切替え後の稼働実態を把握する基礎資料が「レントロール」、貸地の権利関係は「底地」で解説しています。
ただし、貸せば会計上の論点が消えるわけではありません。賃貸に出した不動産は「賃貸等不動産」として時価等の注記対象になり得ますし、稼働率が著しく低下した状態が続き回復の見込みがない場合には、別の減損の兆候(適用指針第13項(5))に当たります。
マッチング — 使い手を見つける仕組み
活用が進まない最大の理由は、「持っている側」と「使いたい側」が出会わないことにあります。
令和8年版「土地白書」が紹介する群馬県前橋市では、市が「前橋市アーバンデザイン」にもとづき遊休不動産オーナーと事業者のマッチングによる事業化支援を推進しています。令和4年4月からは市職員が「マチスタント」として「遊休不動産や人的資源」と「まちなかでやってみたいがある人」をつなぎ、約4年間で53件の創業・出店につながりました。掘り起こされた遊休不動産のオーナーと、事業をやってみたいと考えるオーナーは合わせて600名を超えています(令和7年11月時点)(出典:前掲「土地白書」第1部第7節)。
公的な仕組みとしては、全国版空き家・空き地バンクのほか、所有者不明土地利用円滑化等推進法人(所有者不明土地の利用の円滑化等に関する特別措置法第47条・第48条)による空き地・空き家の情報共有やマッチング・コーディネートの取組みもあります(出典:前掲「土地白書」第2部)。企業側から見れば「買主・借主を自力で探せない物件」の出口になり得ます。金融機関や不動産会社の立場では、取引先の遊休不動産を先に把握できているかが提案の起点になります。
活用事例 — 公的資料で確認できる用途転換の型
ここでは、公的資料で確認できる活用事例を見ます。いずれも令和8年版「土地白書」第1部第7節が報告する自治体・地域の取組みで、所有者には個人や自治会が含まれます。企業の遊休不動産にそのまま当てはまるものではありませんが、用途転換の型としては参考になります。
| 事例 | 元の状態 | 転換後 |
|---|---|---|
| 香川県三豊市 | 築70〜80年の空き家(古民家) | 宿泊施設として改装。これを契機に地域の宿泊施設は平成29年の28施設から令和6年には85施設へ増加 |
| 広島県福山市 | 老朽化で閉店した元百貨店の商業施設 | 改修を主に1階部分のみに絞って整備費を抑え、周辺に開かれた空間として早期に再開業 |
(出典:前掲「土地白書」第1部第7節)。共通するのは、元の用途に戻そうとせず、いまの需要に合わせて用途を変え、投資額を絞って早く動かしている点です。
活用の進め方 — 棚卸し・評価・選択
個別の物件から入ると議論が発散します。実務では次の順序で進めます。
- 棚卸し:所在地・地番・面積・地目・建物の有無・権利関係(所有権、抵当権等)・簿価・利用状況を、保有する全物件について一覧化します。ここが抜けると以降がすべて推測になります。
- 評価:簿価と時価の関係、現在の収益、保有コスト(固定資産税・都市計画税・維持管理費)、遵法性や土壌汚染等のリスクを物件ごとに整理します。会計上の遊休判定(将来の使用を見込むか)もここで方針を決めます。
- 選択:本業での再利用の可能性と評価結果を突き合わせ、継続保有・売却・賃貸・建替え・S&LB・証券化のいずれを採るかを決め、資本配分方針のなかに位置づけます。
この取り組みを企業価値向上の観点から体系化した考え方がCRE戦略です。定義やCREマネジメントサイクルは「CRE戦略」で、立案の実務手順は「CRE戦略の立案ステップ」で解説しています。
3段階のうち、実際に最も時間がかかり、着手が遅れるのが最初の棚卸しです。次章で、なぜそこが詰まるのかを整理します。
しかも棚卸しは、自社分よりも取引先や提案先の不動産を外から把握しようとするときに壁が高くなります。TRUSTARTが提供するR.E.DATA CRE(リデータCRE)は、全国の登記情報を法人名義で名寄せし、この「外からの把握」を担うデータベースです。
遊休不動産が「外から見えない」のはなぜか
棚卸しは、自社の資産なのだから社内資料を見ればよい、とは限りません。まして他社の遊休不動産を外から把握するとなると、制度そのものが壁になります。理由は3つあります。
1. 固定資産台帳と登記の実態がずれる
拠点の統廃合や合併・事業譲渡を重ねた企業ほど、固定資産台帳の記載と登記の実態がずれていきます。台帳は会計の単位(取得単位・償却単位)で作られる一方、登記は一筆の土地ごとの地番で管理されるためです。分筆・合筆が入ると対応関係はさらに崩れ、「台帳にはあるが現地で何に使われているか誰も知らない土地」「登記は自社名義だが台帳から漏れている土地」が生まれます。棚卸しは、この突合から始まります。
2. 貸借対照表からは遊休かどうかが判別できない
企業会計基準第20号は、「財務諸表等の用語、様式及び作成方法に関する規則」では貸借対照表上、企業が営業又は事業の用に供するために賃貸している不動産は「有形固定資産」に、投資不動産は「投資その他の資産」に分類することとされている、と説明しています(同第22項)。遊休不動産のための独立した勘定科目・表示区分は用意されていません。
同基準が求めているのは注記であり、表示科目を分けることではありません(同第8項)。しかもその注記自体、総額に重要性が乏しければ省略できます。つまり、貸借対照表の「土地」「建物」を見てもどれが遊休なのかは読み取れず、注記でも判明するとは限りません。
3. 他社の保有不動産は、有価証券報告書からも登記からも辿れない
有価証券報告書の「主要な設備の状況」は、企業内容等の開示に関する内閣府令の様式で記載事項が定められており、対象は「主要な設備」に限られ、記載単位は事業所名・所在地・設備の種類別の帳簿価額などです。所在地は事業所ベースであって地番単位ではなく、類似の事業所が多数ある場合は一括記載も認められています(出典:e-Gov法令検索「企業内容等の開示に関する内閣府令」(昭和48年大蔵省令第5号)の別記様式)。個別の遊休物件を網羅的に読み取る用途には向きません。加えて有価証券報告書の提出義務は、上場有価証券のほか、募集・売出しの届出をした有価証券の発行者や株主数が政令で定める数以上の会社などにも及びますが(金融商品取引法第24条第1項)、大半の未上場企業は対象外です。
では登記はどうか。ここは制度が動いた部分です。令和8年2月2日、所有不動産記録証明制度(不動産登記法第119条の2)が施行されました。所有権の登記名義人(法人を含みます)は、自らが名義人として記録されている不動産の一覧を証明した「所有不動産記録証明書」の交付を請求できます(相続人その他の一般承継人は被承継人に係るものを請求できます)。法人の名称と住所(必要に応じて会社法人等番号)を検索条件として、自社名義の不動産の一覧を登記所から取得できるようになりました(出典:法務省「所有不動産記録証明制度について」、e-Gov法令検索「不動産登記法」(平成16年法律第123号)第119条の2)。
ただし、これで自社の全物件が出そろうわけではありません。法務省は、登記簿がコンピュータ化されていない不動産は検索結果として抽出されないこと、検索対象は所有権の登記がされている不動産に限られることを明記しています。氏名・住所等で検索する仕様上、抽出される不動産の網羅性には限界があるとも述べられています。固定資産台帳との突合が要らなくなるわけではありません。
そして、この制度で請求できるのは自己名義分と被承継人分だけです。他社名義の不動産は請求できません。他社について調べようとすると従来どおり登記事項証明書等の交付請求になりますが、そこでは請求情報として「不動産所在事項又は不動産番号」の提供が必要で(不動産登記規則第193条第1項第2号)、「不動産所在事項」は市区町村・字と地番(建物は所在する土地の地番と家屋番号)で構成されます(同規則第1条第9号)。他社名を検索キーにして保有不動産を洗い出すことは、制度上できません。調べ方の一般論は「CRE戦略」でも整理しています。
壁を越えるには — 登記を法人名義で名寄せする
3つの壁のうち、自社分は台帳と所有不動産記録証明書の突合で埋められます。残るのは他社の保有不動産です。ここを埋めるのが、全国の登記情報を法人名義で名寄せ(同じ法人が持つ物件を1社にまとめること)したデータベースです。R.E.DATA CREは、非上場企業の保有物件までカバーし、法人名から保有不動産と担保設定の状況を一覧できます。自社の棚卸しにも、業種・エリア・規模を掛け合わせた大型遊休地の抽出にも使えます。
会計上の扱い — 賃貸等不動産としての時価開示
最後に、遊休不動産が決算書のうえでどう扱われるかを整理しておきます。売却と賃貸のどちらを選ぶ場合でも、時価の注記が必要になるかどうかは先に確認しておきたい点です。
企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」は、賃貸等不動産の範囲に「(1) 貸借対照表において投資不動産として区分されている不動産」「(2) 将来の使用が見込まれていない遊休不動産」「(3) 上記以外で賃貸されている不動産」を含めると定めています(出典:企業会計基準委員会 企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」(2008年11月28日、最終改正2024年9月13日)第5項)。
その理由は結論の背景に書かれています。「企業活動にほとんど使用されていない状態にある遊休不動産のうち、将来の使用が見込まれていない遊休不動産は、売却が予定されている不動産と同様に、処分によるキャッシュ・フローしか期待されていないため、時価が企業にとっての価値を示すものと考えられる」(同第23項)。使う予定がない以上、その不動産の価値は売ったらいくらかで測るほかない、という整理です。
一方、企業が将来の使用を見込んでいる遊休不動産は、その見込みに沿って判断することになり、遊休状態になってから間もなく、見込みを定めるために必要と考えられる期間にあるときは、これまでの使用状況等に照らして判断することが適当とされています(同第23項)。減損の兆候と同じ構造です。
該当する場合の注記事項は(1)賃貸等不動産の概要、(2)貸借対照表計上額及び期中における主な変動、(3)当期末における時価及びその算定方法、(4)賃貸等不動産に関する損益の4項目です。ただし賃貸等不動産の総額に重要性が乏しい場合は注記を省略できます(同第8項)。
関連用語・関連記事
- CRE戦略 — 遊休不動産の活用を企業価値向上の観点から体系化した考え方です。
- CRE戦略の立案ステップ — 棚卸しから施策決定までの実務手順を5段階で解説しています。
- S&LB(セール・アンド・リースバック) — 使用を継続しながら資金化する手法です。
- 不動産証券化 — 保有不動産をオフバランスする手法の一つです。
- 不動産流動化 — 資産の入替えや資金調達に用いられます。
- レントロール — 賃貸活用した場合の稼働実態を把握する基礎資料です。
- 底地 — 遊休地を貸地として活用した場合に生じる権利関係です。
よくある質問
Q. 遊休不動産の読み方は?
A. 「ゆうきゅうふどうさん」と読みます。「遊休」は資源や設備が使われずに遊んでいる状態を指す語で、遊休農地・遊休資産・遊休土地といった形でも用いられます。
Q. 遊休不動産に法律上の定義はありますか?
A. 法律・政令・省令に「遊休不動産」の定義規定はありません。法令上の位置づけがあるのは「遊休農地」(農地法第4章)や「遊休土地」(国土利用計画法第28条以下)といった限定された語です。会計基準は「遊休状態」を、過去の利用実態や将来の用途に関係なく、いま企業活動にほとんど使用されていない状態と説明しています(適用指針第6号 第72項)。
Q. 遊休不動産と空き家の違いは何ですか?
A. 空家等対策の推進に関する特別措置法の「空家等」は、居住その他の使用がなされていないことが常態である建築物とその敷地を指し、建築物があることが前提です。建物のない遊休地は含まれません。また、空家等のうち「管理不全空家等」や「特定空家等」に該当するものには行政上の措置がありますが、遊休不動産一般にはそうした枠組みがありません。
Q. 遊休不動産の活用にはどんな方法がありますか?
A. 大きくは、売却・賃貸(暫定利用を含む)・建替えや再開発・セール・アンド・リースバック・証券化や流動化の5つで、本業での再利用の見込み・簿価と時価の関係・投資回収の見通し・キャッシュニーズによって適する選択肢が変わります。自力で買主・借主が見つからない場合は、自治体や民間のマッチングを使う手もあります。
Q. 遊休不動産は減損の対象になりますか?
A. 「遊休状態になり、将来の用途が定まっていないこと」は、「固定資産の減損に係る会計基準」の適用指針で減損の兆候として明示されています(第13項(4))。この兆候に当たるには、遊休であることと用途が定まっていないことの2つが必要です(ほかに営業損益の継続マイナス等、別の兆候もあります)。遊休になってから間もなく、用途を定めるために必要と考えられる期間にある場合は該当しないと考えられます(第85項)。なお減損損失の戻入れは行わず(同基準 三 2.)、原則として特別損失とされます(同 四 2.)。実際の判定は監査法人にご相談ください。
Q. 遊休資産の減損は、他の資産とまとめて判定するのですか?
A. 減損は通常、キャッシュ・フローを生む資産のまとまり(グルーピング)ごとに判定しますが、適用指針は将来の使用が見込まれていない遊休資産のうち重要なものは、他の資産又は資産グループのキャッシュ・フローから概ね独立したキャッシュ・フローを生み出す最小の単位として取り扱うとしています(第8項、第72項)。事業が黒字なら守られるという関係が成立せず、単独で回収可能性を問われます。ただし重要性の乏しいものは資産グループに含めて扱えるとされています(第72項)。
Q. 遊休不動産の減価償却はできますか?
A. 土地は法人税法施行令第13条の減価償却資産に列挙されておらず、償却の対象外です(同条は「事業の用に供していないもの及び時の経過によりその価値の減少しないもの」を除いています)。建物や設備については、法人税基本通達7-1-3が「稼働を休止している資産であっても、その休止期間中必要な維持補修が行われており、いつでも稼働し得る状態にあるものについては、減価償却資産に該当するものとする」としています。単に放置しているだけの資産が対象になるとは限りません。個別の判断は税理士にご確認ください。なお会計上は、遊休資産の減価償却費は原則として営業外費用として処理されます(適用指針第56項)。
Q. 建物を解体して更地にすると固定資産税は上がりますか?
A. 住宅用地に対する課税標準の特例(住居1戸あたり200平方メートル以下の部分は6分の1、それを超える部分は3分の1)は、人の居住の用に供する家屋の敷地に適用されるものです(地方税法第349条の3の2)。居住用の家屋を取り壊して更地にすると、この特例の対象外となります。解体の判断は、この点を織り込んで行う必要があります。
Q. 他社の遊休不動産を調べることはできますか?
A. 令和8年2月2日施行の所有不動産記録証明制度で法人名から一覧を請求できるのは自己名義分と被承継人分に限られ、他社名義は請求できません。有価証券報告書の「主要な設備の状況」は主要設備が対象で記載単位も事業所ベースのため個別物件は読み取れず、登記事項証明書等の交付請求は地番等による特定が必要です。R.E.DATA CREのように登記情報を法人名義で名寄せしたデータベースを使えば、非上場企業を含めて法人名から保有不動産を検索できます。
まとめ — 遊休かどうかは「いま使っているか」で決まる
遊休不動産とは、保有していながら事業や居住にほとんど使われていない土地・建物のことです。法令に定義はありませんが、会計基準は遊休状態を「企業活動にほとんど使用されていない状態であって、過去の利用実態や将来の用途の定めには関係がない現在の状態」と説明しており、判定基準はいま使っているかどうかの一点にあります。
使っていなくても、固定資産税は1月1日時点の所有者に課され、維持管理費は毎年出ていきます。遊休化して用途が定まらない状態が続けば減損の兆候となり、将来の使用が見込まれない遊休不動産は時価の注記対象にもなります。一方で、地価が5年連続で上昇している局面は、売却や用途転換を判断するには条件の良い局面です。
そして民間法人が所有する低・未利用地の74.8%は5年前から同じ状態のままで、41.8%は今後も売却も転換も予定されていません。この滞留を解く最初の一手は、「どこに、どんな不動産を、どんな権利関係で持っているか」を正確に把握することです。自社分は所有不動産記録証明制度と固定資産台帳の突合である程度まで埋まりますが、他社名義の不動産は同制度では請求できません。TRUSTARTのR.E.DATA CREは、登記情報を法人名義で名寄せしてこの空白を埋め、非上場企業を含む法人の保有不動産を検索できるようにしています。
 SERVICE DOCUMENT
遊休かどうかを判断する前に、どこに何を持っているかを揃える。
R.E.DATA CRE(リデータCRE)は、法人名から保有不動産を横断的に検索できるCREデータベースです。サービス資料では、データの構造、検索できる条件、出力される項目、想定される活用シーンを掲載しています。自社の棚卸しにも、取引先・提案先の保有不動産の把握にもご利用いただけます。
参考(一次情報)
本記事中の制度・数値に関する記述は、以下の公的資料を確認のうえ作成しています。
- 国土交通省「令和5年法人土地・建物基本調査 結果の概要」(令和7年9月30日)
- 国土交通省 令和8年版「土地白書」(令和8年7月10日閣議決定)第1部第1節・第7節、第2部
- 国土交通省 土地・建設産業局「遊休不動産の現状と課題」(平成28年4月26日)
- 国土交通省「遊休土地制度」/同「国土利用計画法の土地取引規制について」(掲載データは令和4年時点)
- e-Gov法令検索「国土利用計画法」(昭和49年法律第92号)第28条〜第31条、同法施行令(昭和49年政令第387号)第20条
- e-Gov法令検索「農地法」(昭和27年法律第229号)第4章「遊休農地に関する措置」
- e-Gov法令検索「空家等対策の推進に関する特別措置法」(平成26年法律第127号)第2条第1項・第2項、第13条、第22条
- e-Gov法令検索「地方税法」(昭和25年法律第226号)第343条第1項、第349条の3の2第1項・第2項、第350条第1項、第359条、第702条第1項、第702条の4
- e-Gov法令検索「所有者不明土地の利用の円滑化等に関する特別措置法」(平成30年法律第49号)第47条・第48条
- 企業会計審議会「固定資産の減損に係る会計基準」(平成14年8月9日)二 1.②、三 2.、四 2.
- 企業会計基準委員会 企業会計基準適用指針第6号「固定資産の減損に係る会計基準の適用指針」(2003年10月31日、最終改正2025年10月16日)第8項、第13項(4)(5)、第56項、第72項、第85項
- 企業会計基準委員会 企業会計基準第20号「賃貸等不動産の時価等の開示に関する会計基準」(2008年11月28日、最終改正2024年9月13日)第5項、第8項、第22項、第23項
- 企業会計基準委員会 企業会計基準第34号「リースに関する会計基準」(2024年9月13日)第33項、第58項
- e-Gov法令検索「法人税法施行令」(昭和40年政令第97号)第13条/国税庁「法人税基本通達」7-1-3
- e-Gov法令検索「企業内容等の開示に関する内閣府令」(昭和48年大蔵省令第5号)第三号様式 記載上の注意(16)・第二号様式 記載上の注意(36)/「金融商品取引法」(昭和23年法律第25号)第24条第1項
- 法務省「所有不動産記録証明制度について」(施行日:令和8年2月2日)/e-Gov法令検索「不動産登記法」(平成16年法律第123号)第119条の2、「不動産登記規則」(平成17年法務省令第18号)第1条第9号・第193条第1項第2号
- 東京証券取引所「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)
※本記事は制度の一般的な説明であり、個別の会計処理・税務処理・売却や活用の判断について結論を示すものではありません。減損の判定や賃貸等不動産の範囲の当てはめは監査法人・会計専門家に、減価償却や譲渡に係る税務は税理士に、固定資産税・都市計画税の課税内容は物件所在地の市町村にご確認ください。法人土地・建物基本調査の「低・未利用地」は利用現況による統計上の定義(駐車場・資材置場・利用できない建物(廃屋等)・空き地)であり、稼働中の駐車場等も含むため、会計上の「遊休資産」や実務上の遊休不動産と範囲が一致するものではありません。

WRITTEN BY
TRUSTART編集部
TRUSTART JOURNAL 編集部
SUPERVISED BY
影山 朋也
宅地建物取引士 / ソリューション営業部 ジュニアマネージャー